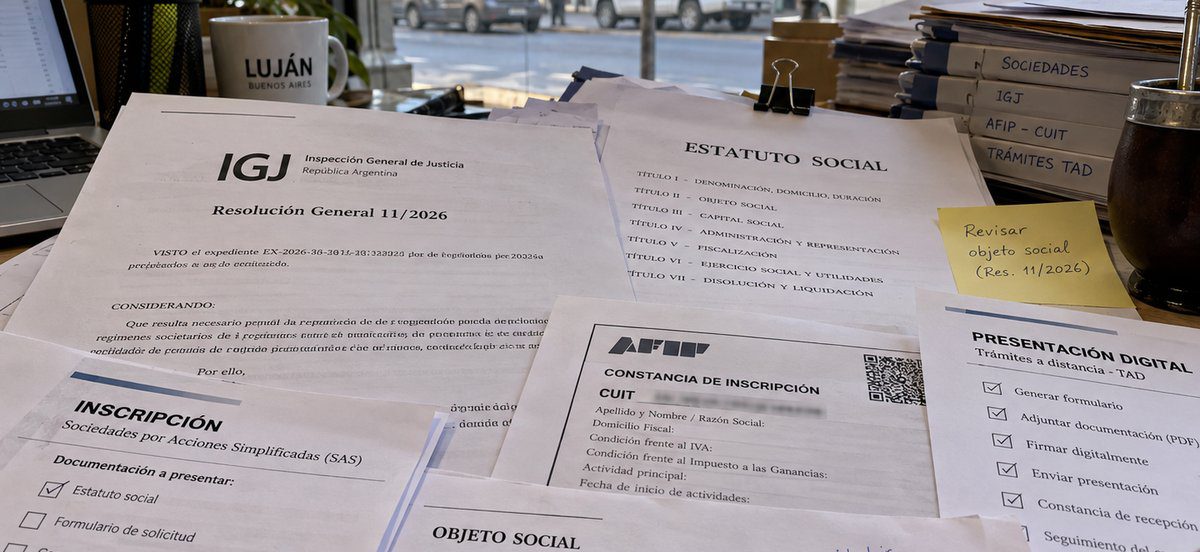
La Inspección General de Justicia publicó el 22 de septiembre la Resolución General 11/2026, que cambia varias reglas de fondo para constituir y administrar sociedades. Objeto social más amplio, fin del control entre capital y objeto, precalificación profesional optativa y una sede electrónica con efectos frente a terceros. Para quien está por armar una sociedad, o ya tiene una, la noticia es que la IGJ controla menos antes. La consecuencia es que las decisiones de estructura quedan, cada vez más, bajo la responsabilidad de los socios.
Qué cambió con la Resolución General 11/2026
La norma rige desde el 23 de septiembre de 2026 y deroga, entre otras, las RG IGJ 3/2020 y 11/2024, además de varios artículos de las RG 6/2017 y 15/2024. Los cambios más relevantes para una pyme son estos:
- Objeto social amplio. Puede redactarse en términos sectoriales o funcionales, sin demostrar conexidad entre las actividades. En las SAS se admite directamente «la realización de cualquier actividad lícita».
- Sin control de capital frente al objeto. La IGJ deja de evaluar si el capital es suficiente para las actividades que la sociedad declara.
- Precalificación optativa. El dictamen profesional previo pasa a ser facultativo para la constitución.
- Aportes chicos con declaración jurada. Cuando el aporte dinerario a integrar no supera dos Salarios Mínimos, Vitales y Móviles, alcanza con una declaración jurada del administrador.
- Reserva de nombre. Se pueden reservar hasta tres denominaciones por treinta días.
- Sede electrónica. La sociedad puede declarar un correo electrónico como sede complementaria, con efectos frente a socios y terceros.
- Activos virtuales como aporte. Se admiten si están depositados en un proveedor registrado ante la CNV y cuentan con valuación de un profesional en ciencias económicas.
- Arbitraje en el estatuto. Se pueden pactar cláusulas arbitrales obligatorias, que alcanzan incluso a ex socios y administradores.
El texto completo está publicado en el Boletín Oficial.
Por qué afecta a tu empresa o pyme
El efecto inmediato es positivo: constituir una sociedad en CABA va a ser más rápido y con menos observaciones formales. Un objeto amplio también evita tener que reformar el estatuto cada vez que la empresa suma una línea de negocio, que era un costo real en tiempo y honorarios.
Pero hay una lectura que conviene no pasar por alto. Que la IGJ deje de revisar la relación entre capital y objeto no elimina el problema de fondo. Las reglas sobre infracapitalización y responsabilidad de socios y administradores siguen vigentes. Si una sociedad opera con un capital que no guarda relación con su actividad y después no puede responder frente a acreedores, el fisco o empleados, la discusión aparece igual. Solo que ya no en la ventanilla de la IGJ, sino en un juicio.
La sede electrónica merece la misma atención. Un correo declarado produce efectos frente a terceros: una notificación enviada ahí se considera recibida. Es la misma lógica que el Domicilio Fiscal Electrónico de ARCA, y tiene el mismo riesgo si nadie lo revisa.
El error más común que cometen las empresas ante esto
El error típico es leer «menos requisitos» como «menos cosas para decidir». Es al revés. Cuando el organismo deja de filtrar, las definiciones que antes corregía un inspector ahora quedan firmes tal como se redactaron.
Lo vemos seguido en la práctica: estatutos armados con un modelo genérico, capital fijado en el mínimo porque «total no lo controlan», sin pensar cuánto necesita realmente el negocio para operar. O cláusulas arbitrales copiadas de otro contrato sin evaluar si al socio minoritario, o a la propia empresa, le conviene resolver un conflicto por esa vía. Una cláusula de arbitraje obligatoria que alcanza a ex socios puede ser una gran herramienta o un problema caro, según cómo esté escrita.
El segundo error es asumir que la norma alcanza a todos por igual. La RG 11/2026 es de la IGJ, que tiene competencia sobre las sociedades con domicilio en la Ciudad de Buenos Aires. Una sociedad inscripta en la provincia de Buenos Aires depende de la Dirección Provincial de Personas Jurídicas, con sus propias reglas. Las actividades con regulación específica, como bancos, aseguradoras o sociedades profesionales, también mantienen sus exigencias particulares.
Qué deberías hacer ahora
Si estás por constituir una sociedad, usá la flexibilidad a favor, pero con criterio. Un objeto amplio tiene sentido. Un capital definido en función de lo que la empresa va a necesitar para operar, también. La pregunta no es cuál es el mínimo que acepta la IGJ, sino con qué estructura la sociedad puede sostener sus compromisos sin exponer el patrimonio personal de los socios.
Si ya tenés una sociedad inscripta en IGJ, conviene revisar tres cosas. Primero, si el objeto actual te limita y vale la pena ampliarlo en la próxima reforma. Segundo, si tiene sentido declarar una sede electrónica y, en ese caso, quién va a revisar ese correo con rutina fija. Tercero, si el estatuto necesita una cláusula de resolución de conflictos entre socios, arbitral o no, antes de que el conflicto exista.
Y si la sociedad ya presenta estados contables ante el organismo, vale recordar que ese circuito también cambió: lo explicamos en nuestra nota sobre la presentación 100% digital de estados contables en IGJ. Para las obligaciones de facturación de quienes dirigen la sociedad, repasá también factura electrónica para directores y socios gerentes.
Preguntas frecuentes
¿La RG 11/2026 aplica a sociedades de la provincia de Buenos Aires?
No de forma directa. La IGJ tiene competencia sobre sociedades con domicilio en CABA. Las sociedades inscriptas en provincia de Buenos Aires se rigen por la Dirección Provincial de Personas Jurídicas, que tiene su propia normativa.
¿Si la IGJ no controla el capital, puedo constituir con cualquier monto?
Formalmente, la IGJ ya no observa la relación entre capital y objeto. Pero la responsabilidad por infracapitalización sigue existiendo: si la sociedad no puede afrontar sus obligaciones por falta de capital, socios y administradores pueden quedar expuestos. El capital sigue siendo una decisión de negocio, no un casillero a completar.
¿Qué pasa si declaro una sede electrónica y no reviso el correo?
Las comunicaciones enviadas a esa dirección producen efectos frente a socios y terceros. No leerlas no impide que corran los plazos. Si se declara, tiene que haber un responsable asignado para revisarla.
Conclusión
La Resolución General 11/2026 simplifica en serio la vida societaria en CABA: menos trámites, menos observaciones y más libertad para diseñar la estructura. Pero menos control previo no significa menos riesgo, significa que el riesgo lo administra cada empresa. Un estatuto bien pensado hoy evita una discusión cara mañana. No es un trámite, es una decisión.
Si estás por constituir una sociedad o querés revisar si la estructura de tu empresa sigue siendo la adecuada, en Sterba & Asociados podemos ayudarte. Nuestros servicios de asesoramiento fiscal y contabilidad integral están diseñados para que no te tomen por sorpresa.
¿Tu sociedad tiene la estructura que el negocio necesita?
En Sterba & Asociados acompañamos a empresas, pymes y monotributistas con criterio profesional y enfoque preventivo. Coordinemos una reunión y revisemos tu caso en detalle.